



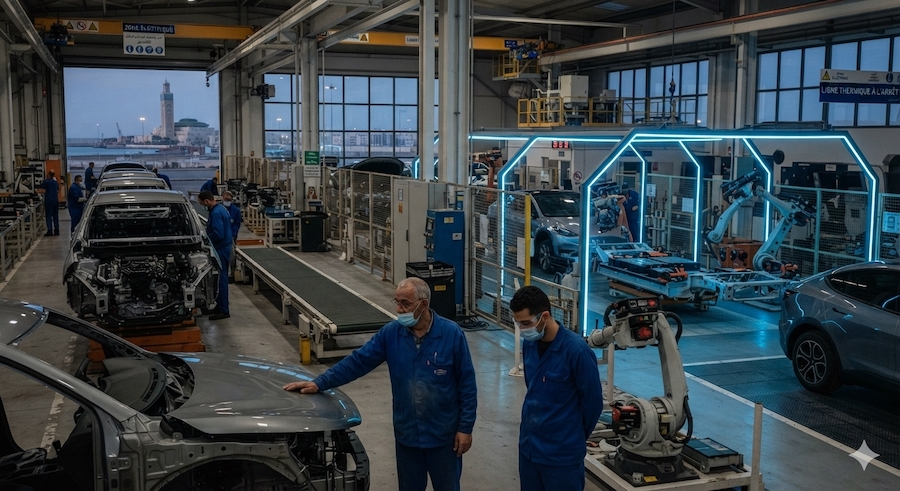
La crise et le ralentissement structurel que traversent les industries automobiles allemandes (Volkswagen, BMW, Porsche en peine restructuration) et Françaises (Stellantis, Renault) ont des répercussions directes et contrastées sur l’écosystème des équipementiers installés au Maroc dont la branche en question est le premier secteur exportateur (avec plus de 154 milliards de Dirhams soit près de 15 Milliards d’euros en 2025 ) devant faire face à des défis à court terme, mais qui a saisi l’occasion d’une réorganisation stratégique au niveau mondial.
BAISSE DES VOLUMES DE COMMANDE ET PRESSION SUR LES MARGES
Parmi les dives conséquences de cette mauvaise conjoncture pour les sous-traitants Marocains, le ralentissement de la demande Européenne est à prendre en considération, eu égard au fait que la quasi-totalité des équipementiers de « première monte » (câblage, composants, intérieurs) produit pour le marché Européen. Conséquemment le repli des ventes de véhicules neufs engendre naturellement un frein du volume de commandes pour certaines pièces spécifiques. Une guerre des prix accrue s’installera : pour compenser leurs pertes financières et le cout de leur transition vers l’électrique, les donneurs d’ordre Européens (notamment Allemands et Français) exigent des tarifs agressifs de la part de leurs sous-traitants Marocains qui devront rogner sur leur marge pour rester dans la course…
Derrière le Débat actuel sur le concept du «Made in Europe» ou encore une forme de résurgence du protectionnisme, se profile de manière à peine voilée, une espèce de menace sur les accords d’association, suite à l’hémorragie d’emplois industriels en Europe, notamment par la pression, en Allemagne de plusieurs syndicats et de lobbys industriels Européens, comme en Italie avec Associazione Nazionale Filiera Industria Automobilistica (ANFIA).
A ce titre, la commission Européenne a présenté le 04 Mars 2026 sa proposition de règlement « Industrial Accelerator Act » (IAA), et des voix s’élèvent en Europe pour contester ou limiter l’intégration des composants « Made in Morocco » dans le calcul des quotas du contenu local européen, introduisant une logique de préférence européenne implicite, souvent qualifié de « Made in Europe ». Ce dispositif reste toutefois nuancé. Certains produits issus de pays ayant conclu des accords commerciaux avec l’Union Européenne pourraient être considérés comme d’origine Européenne, ce qui limite la portée d’une préférence strictement réservée aux productions réalisées dans l’Union Européenne. A noter que l’IAA porte ainsi une ambiguïté sur la notion du made in Europe, qui deviendrait «Made with Europe». Pus qu’une nuance, il s’agit là d’une réelle déception pour certains lobbys, d’autant que les constructeurs Européens (Renault et Stellantis) défendent becs et ongle le maintien du Maroc dans leur chaîne de valeur pour préserver leur compétitivité tarifaire. Et pour l’instant, la commission européenne a fixé le taux de contenu local à un minimum de 70 % pour bénéficier du label «Made in Europa» ouvrant droit aux bonus, avantages fiscaux et marchés publics. A Bruxelles et Strasbourg, auprès parlementaires Européens, les constructeurs plaident, eux, pour une norme beaucoup moins exigeante. Dans une déclaration commune Volkswagen, Stellantis et Renault (60 % de la production Européenne à eux trois) proposent la règle du deux fois 70 % : 70 % de contenu local dans une voiture, applicable à 70 % des voitures des constructeurs vendues en Europe, les autorisant de la sorte de continuer à importer dans les vingt- sept Etats membres de l’UE avec un label «Made in Europe» les voitures de leurs usines situées en Turquie et dans le Royaume du Maroc. A y voir de plus près, cette règle du deux fois 70 se révèle tel un piège , en raison du fait qu’en intégrant l’assemblage et la recherche dans le calcul du taux, elle diluerait l’exigence de contenu local industriel réel, c’est-à-dire celles qui concerne directement les pièces, les composants et la chaine d’approvisionnement, permettant ainsi aux constructeurs d’afficher une empreinte Européenne importante tout en conservant un grande latitude pour s’approvisionner à meilleur cout hors d’Europe, en espérant que la commission ne spécifie pas concrètement un curseur pour le nombre de pièces en provenance des vingt-sept…
ACCELERATION DES DELOCALISATIONS VERS LE MAROC ET PIVOT OBLIGATOIRE: L’ELECTRIQUE
L’éternelle recherche de la compétitivité par la réduction des couts est un corollaire positif de la crise, et pour survivre notamment à l’étouffante pression des hégémoniques constructeurs chinois, certains équipementiers Européens à l’instar de Bosch, Continental, ou Schaeffler rationalisent leurs usines sur le vieux continent en transférant une grande parie de leurs activités intensives en main d’œuvre vers la plateforme Marocaine jugée moins couteuse, compétitive et proche.
Force est de constater que la déplorable situation de la branche automobile Européenne a été accentuée en partie au cout du virage vers le véhicule électrique, nécessitant en moyenne près de vingt fois moins de pièces mobiles qu’une voiture thermique, nombreux seront également les équipementiers traditionnels Marocains à devoir se reconvertir…et faire évoluer leur outil industriel pour répondre aux nouvelles normes Européennes.
Bien entendu, et certains l’on parfaitement compris…ne plus dépendre uniquement de la santé des marchés Français et Allemands est vital, le Royaume du Maroc doit activement se proposer comme une passerelle majeure pour les constructeurs et équipementiers Chinois Gotion High -Tech, et GNGR.
Une dynamique pour ces deux acteurs ayant massivement investi dans le Royaume du Maroc, notamment dans la filière des batteries et des composants électriques, à l’effet entre autres, de contourner les taxes Européennes, qui permettra à ces sous-traitants, de trouver de nouveaux débouchés en dehors du giron Franco-Allemand.
In fine, si la crise automobile Européenne fragilise la croissance immédiate des exportations marocaines tout en exerçant une forte pression sur les sous-traitants traditionnels, elle agit probablement comme un catalyseur de la maturité pour pousser le Hub Marocain vers une montée en gamme technologique et vers l’électrification.
Par Afif Khalladi
Docteur en économie et finances
Paris 1 Panthéon -Sorbonne
